2026年7月、全国各地の中小企業や個人事業主のもとへ、公的な封筒が一斉に届けられています。差出人に記された名称は「中小企業実態基本調査」。普段見慣れない分厚い調査票やオンライン回答用のIDを目にして、「なぜ無名の自社が急に選ばれたのか」「放っておくと罰則や税務調査があるのか」と動揺する経営者や総務・経理担当者は少なくありません。
公的機関からの送付物である以上、無視を決め込むことへの心理的負担は小さくないはずです。しかし、法律上の正確な位置づけや手続きの全体像を把握していれば、過剰に怯える必要も、無駄な時間を浪費することもなくなります。本記事では、この調査の正体と提出義務の有無、回答しない場合のリスク、そして最短ルートで処理するための実践的な記入法まで、一次情報をもとに徹底検証します。
【2026年最新】突然届いた中小企業実態基本調査とは?なぜ選ばれたのか調査の仕組みを解剖
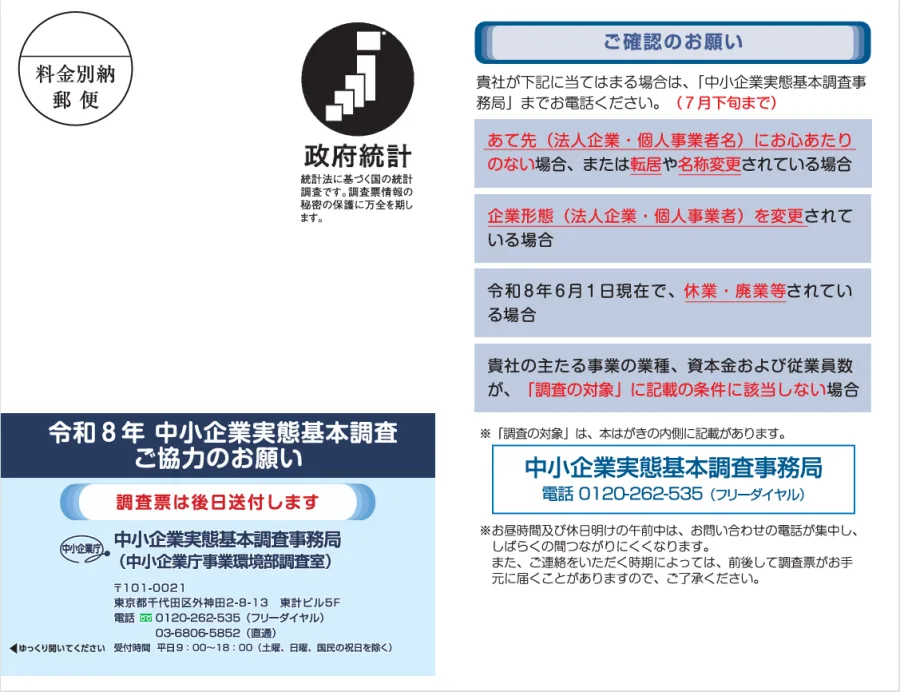
「中小企業実態基本調査」は、中小企業基本法第10条の規定に基づき、中小企業庁が毎年定期的に企画・実施している国家調査です。中小企業を巡る経営環境の変化、財務情報、設備投資の動向を正確に把握し、国の支援施策や補助金制度の企画・立案に反映させるための基礎資料を得ることを公式な目的としています。
令和8年(2026年)の調査スケジュールにおいては、7月上旬から9月1日(火)が提出期限として設定されており、製造業、建設業、情報通信業、サービス業など幅広い産業から約11万社規模の事業者が対象として抽出されています。
現場の経営者が最も疑問に感じるのは「一体なぜうちが選ばれたのか」という点でしょう。国税局の査察のように「売上が急伸しているから」「申告に不審な点があるから」といった理由で選ばれたわけではありません。総務省・経済産業省が所管する「経済センサス」などの公的台帳を母集団として、業種や資本金規模、地域ごとに統計学的な無作為抽出(サンプリング抽出)が行われています。つまり、選ばれたこと自体に何らかの作為や嫌疑は一切存在せず、確率論に基づいた公平な選出に過ぎません。
無視するとどうなる?提出義務と罰則の真相|基幹統計調査との決定的な違い
調査票を手にした事業者が最も気にするのが、提出義務と罰則の有無です。ネット上では「回答しないと統計法違反で50万円以下の罰金が科される」といった言説が散見されますが、これは半分正しく、半分は明らかな誤解に基づいています。
日本の統計法において、公的統計は大きく「基幹統計調査」と「一般統計調査」の2つに大別されます。国勢調査や経済センサス活動調査のような国の根幹をなす「基幹統計調査」には、統計法第13条に基づく厳格な報告義務が課されており、正当な理由のない報告拒否や虚偽報告に対しては統計法第61条により「50万円以下の罰金」という罰則規定が実際に存在します。
これに対し、中小企業庁が所掌する中小企業実態基本調査は、統計法第19条に基づく「一般統計調査」に分類されます。一般統計調査には基幹統計調査のような直接的な罰則条項は設けられていません。したがって、期限内に提出しなかったからといって、警察に検挙されたり罰金を請求されたりする法的なペナルティは存在しないのが事実です。
では、完全に無視して放置しても無風でいられるかといえば、現場の現実は異なります。提出期限を過ぎると、中小企業庁の調査事務局(民間委託業者)から「回答のお願い」と題された督促状(黄色やピンク色の目立つハガキ)が複数回送付されてきます。さらに放置を続けると、会社宛てに直接電話が入り、提出状況の確認や回答への協力依頼が執拗に行われるケースが一般的です。精神的なコストや電話対応の工数を考慮すれば、「無視して逃げ切る」という選択肢はかえって事業運営の負担を増やしかねません。
【徹底比較】公的統計調査ごとの義務と罰則|実態基本調査の位置づけ
自社に届いた調査がどの程度の強制力を持つのかを把握できるよう、主な公的統計および民間調査の法的位置づけと実務上のリスクを一覧表にまとめました。
| 調査種別・名称 | 根拠法令と義務規定 | 罰則規定の有無 | 編集部の見解・対応方針 |
|---|---|---|---|
| 経済センサス活動調査 (総務省・経産省) |
統計法第13条 (基幹統計調査・報告義務あり) |
あり (50万円以下の罰金) |
全事業者対象の最重要統計。未回答放置は法的リスクを伴うため提出必須。 |
| 中小企業実態基本調査 (中小企業庁) |
統計法第19条 (一般統計調査・承認統計) |
なし (直接的な刑事罰・過料なし) |
罰則はないが督促状や架電が発生。業務効率の観点から早期処理が推奨される。 |
| 法人企業統計調査 (財務省) |
統計法第13条 (基幹統計調査・報告義務あり) |
あり (50万円以下の罰金) |
GDP速報値等の算出根拠。財務局からの追跡確認が厳格に行われる。 |
| 民間信用調査会社調査 (帝国データバンク等) |
なし (私契約・任意協力) |
なし | 公的調査ではないため完全任意。自社の与信維持や取引先開拓の意図で判断。 |
【実態検証】ネットの反応と現場の本音|「決算書丸写しでOK?」「督促状で焦る」リアルな声
SNSやネット掲示板、Q&Aサイト上では、毎年調査票が届く7月から8月にかけて経営者やバックオフィス担当者の悲鳴が飛び交います。
「日中は現場に出て夜に経理をやっている一人親方に、この書類の山は酷すぎる」「黄色い警告色のような督促ハガキが届き、税務署からの査察かと肝を冷やした」といった困惑と憤りの声が目立ちます。特に少数精鋭で運営している小規模企業ほど、通常業務を圧迫する無償の行政協力に対して強い心理的抵抗を抱く傾向が見られます。
一方で、対応に慣れているベテラン経理担当者や顧問税理士からは、極めて冷静なアドバイスが共有されています。「税理士に高い手数料を払って頼むような代物ではない。手元に直近の確定申告書と決算書があれば、損益計算書(P/L)と貸借対照表(B/S)の該当数値をそのまま転記するだけ」「紙で書くと文字枠合わせが面倒だが、オンライン回答ならエラーチェックが効くので20分で片付く」といった実利的な意見が大半を占めています。
一般に知られていない盲点とネットの誤解|回答拒否による税務調査の誘発疑惑を検証
中小企業の経営層の間で根強く囁かれているのが、「この調査を無視すると、腹いせに税務調査に入られるのではないか」「ものづくり補助金やIT導入補助金の審査で落とされるペナルティがあるのでは」という噂です。
結論から言えば、これらは完全な誤解です。統計法第40条および第41条には厳格な守秘義務と「目的外使用の禁止」が明記されています。調査によって集められた個別の財務データや企業情報は、統計作成以外の目的(徴税活動や行政指導、捜査など)に使用することが法律で固く禁じられており、違反した公務員には重い刑事罰が科されます。国税庁が中小企業庁の統計未提出者リストを入手して調査先に選定することは、行政組織の構造上あり得ません。
ただし、無視することによる間接的・構造的な不利益は存在します。中小企業庁が実施する各種施策(賃上げ税制、価格転嫁対策、設備投資支援など)の予算規模や要件緩和は、まさにこの実態基本調査から得られたマクロデータをもとに財務省と折衝して勝ち取られるものです。実態として経営が苦しい企業や、原材料高騰に直面している現場が「面倒だから」と回答を放棄すれば、統計上は「余裕のある優良企業」の回答比率が高まり、結果として中小企業向け支援策が縮小されるという皮肉な構造を生み出してしまいます。
わずか20分で終わらせる簡単な書き方とオンライン回答の最短ルート
調査への対応を決めた場合、最も避けるべきなのは「紙の調査票に手書きで記入し、郵送する」という旧来の作業です。手書き作業は計算間違いや記入漏れによる再確認の手間を生みやすく、双方にとって非効率の極みです。
最短で処理するための基本ステップは以下の3点に集約されます。
ステップ1:直近1期分の決算確定申告書一式を用意する
必要な書類は、直近の事業年度における「確定申告書別表」「貸借対照表」「損益計算書」「勘定科目内訳明細書」のコピーのみです。机の上にこれらを広げておくだけで、回答作業の8割は準備完了となります。
ステップ2:同封書類のログイン情報から「政府統計オンライン回答」へアクセス
送付された書類一式の中に、「政府統計オンライン回答用ログイン情報」(政府統計コード、事業所ID、確認コード)が記載された用紙が入っています。PCのブラウザから専用サイトへアクセスし、ログインを行います。
ステップ3:決算書の数値をそのままフォームへ転記する
設問の構成は、大きく「企業基本情報(従業者数や資本金)」「経営情報(売上高、仕入高、減価償却費、人件費など)」「設備投資実績」に分かれています。オンラインシステム上では、単位(千円単位など)の自動換算や、売上総利益・営業利益の自動計算が組み込まれており、紙の書類のような計算検算の手間がかかりません。不明な細目があれば、決算書の最も近い勘定科目の数字を当てはめれば十分であり、1円単位の厳密さを追及して作業を停滞させる必要はありません。
経営資源の配分という観点から、この調査にどう向き合うべきかの現実的な判断基準を提示します。
【即座に回答・処理すべき事業者】
・自社に専任の経理・総務担当者や事務スタッフが存在する事業者
・直近の決算が確定しており、手元に決算書一式が揃っている企業
・度重なる督促状の送付や確認電話による業務中断ストレスを完全に排除したい経営者
【提出時期の調整・保留を検討すべき状況】
・決算期直後でまだ確定申告書が仕上がっていないタイミング(税理士による確定数値を待ってからの回答で問題ありません)
・大規模な事業再編、倒産危機、災害被災など、事業継続そのものが脅かされている極限状態(事務局へ一本電話を入れ、被災や休業の実情を伝えれば督促は停止されます)
【中小企業実態基本調査】に関するよくある質問(FAQ)
Q1:提出期限を過ぎてしまった場合、後から送っても受理されますか?
A1:問題なく受理されます。案内状に記載された公式期限(通常は8月下旬〜9月上旬)を過ぎても、事務局のデータ集計作業は秋口まで継続しています。督促ハガキが届いた後であっても、オンライン回答用のアカウントは利用可能ですので、気付いた時点で速やかに回答を完了させれば何ら支障はありません。
Q2:休眠会社や設立1年未満、赤字続きの会社でも回答しなければいけませんか?
A2:回答対象となります。本調査は好調な企業だけを抽出するものではなく、赤字企業や休業状態の企業を含めた「中小企業全体のリアルな実態」を測定するためのものです。売上ゼロや欠損金が出ている状態であっても、決算書の数値をそのまま入力してください。また、完全休業中や解散準備中である場合は、同封の案内状にある問い合わせ窓口へ連絡すれば、その旨がシステムに登録されて調査対象から除外されます。
Q3:税理士に依頼して記入してもらうべきでしょうか?費用は発生しますか?
A3:原則として経営者自身や社内の経理担当者で完結できる内容であり、税理士へ委託する必要はありません。設問は決算書の数値を転記するレベルに設計されています。どうしても手が回らず税理士事務所へ代行を依頼する場合は、月額顧問料の範囲内で対応してくれるケースもあれば、別途スポット手数料(1万〜3万円程度)を請求されるケースもあるため、事前の確認が必要です。
公的機関から届く厳格な書面は、心理的なプレッシャーを与えがちです。しかし、中小企業実態基本調査の正体は、罰則を伴う強制調査ではなく、国の政策立案に用いられる「一般統計調査」です。選ばれたことに特別な他意はなく、税務調査を誘発することもありません。
放置して督促ハガキや電話対応に追われるのは、ビジネスの現場において最も無駄なリソースの浪費です。手元に直近の決算書を用意し、オンラインシステムを使って20分程度で入力を完了させてしまうことが、精神衛生上も業務効率上も最善の解決策と言えます。正しい知識を持ち、冷静かつスピーディーに処理して本業の経営に注力していきましょう。