毎年の確定申告シーズンを迎えるたび、税務署の相談窓口や納税者の間で大きな混乱が生じる分野の一つが「接骨院・整骨院の施術費用は医療費控除の対象になるのか」という疑問です。デジタル化が進展した2026年の確定申告環境においても、マイナポータル連携による医療費通知に接骨院の自費診療分が反映されず、申告の可否をめぐって戸惑う声が後を絶ちません。
「体を整えるために通っているのだから、当然全額控除できる」という思い込みには、思わぬ落とし穴が存在します。法令上の基準を知らずに漫然と申告書類へ計上してしまうと、後日の税務調査で控除を否認され、過少申告加算税を含む追徴課税のリスクに直面しかねません。損をせず、かつ法的な正当性を保ちながら適切に税金を取り戻すための判断基準と申告実務を紐解きます。
【対象と対象外の境界線】ケガの治療はOKで肩こりはNG?国税庁が定める判定基準
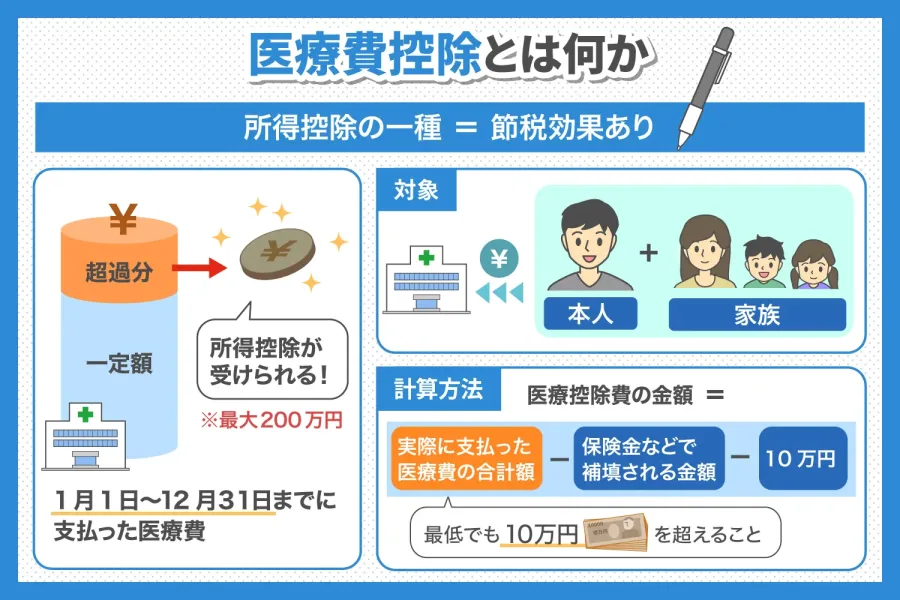
接骨院や整骨院の窓口で支払った施術代が医療費控除として認められるかどうかは、所得税法施行令第207条および国税庁タックスアンサーにおいて明確に線引きがなされています。根底にある大原則は、「治療または療養に必要な直接の対価であるかどうか」という点に尽きます。
控除の対象として認められるのは、柔道整復師法に規定された業務範囲内で発生した「負傷に対する施術費用」です。具体的には、骨折、脱臼、打撲、捻挫、挫傷(肉離れ)といった急性の外傷に対し、柔道整復師が施術を行ったケースが該当します。医師の同意を得て行われる骨折・脱臼の後療や、突発的なアクシデントによる捻挫の処置費用は、法定の医療費控除対象として申告可能です。
一方で、多くの納税者が誤解したまま申告してトラブルに発展するのが、デスクワークや加齢に起因する「慢性的な肩こり」「原因不明の腰の重み」「単なる筋肉疲労の緩和」を目的とした通院です。国税庁の基本通達では、疲労回復、体調管理、姿勢矯正、慰安目的の施術費用は治療費として一切認めていません。施術を受けた本人が「痛みを緩和したかった」と主張しても、医学的な負傷原因が特定できない慢性疾患へのアプローチは、税務上「療養上の世話」にも「治療」にも当たらないと厳格に判断されます。
さらに見逃せないポイントが、接骨院における保険適用と自由診療の区分です。一般的に健康保険が適用される施術は急性のケガに限定されているため、保険適用分の自己負担金は原則として医療費控除の対象になります。しかし、同一の施設内で提供されている「骨盤矯正コース」や「EMS筋肉トレーニング」「リラクゼーションマッサージ」といった全額自己負担の自由診療メニューは、負傷の治癒に直結している客観的証拠がない限り、控除の対象外として弾かれます。
【徹底比較】整体と接骨院の違い|医療費控除の可否を分ける決定的ファクト
一般の利用者が最も混同しやすいのが「接骨院(整骨院)」と「整体院(カイロプラクティック・サロン)」の法的位置づけです。看板の名称が似通っていても、税法上の扱いは全く異なります。
両者の境界線を決定づけるのは、施術者が「柔道整復師」という厚生労働大臣認定の国家資格を保有しているか、それとも民間資格・無資格であるかという事実です。接骨院・整骨院は柔道整復師法に基づく施術所であり、法的な医療類似行為として認められています。これに対し、整体院やカイロプラクティック、リフレクソロジーは医業類似行為のうち「無資格手技療法」に分類され、所得税法上の医療費控除の規定(医師、歯科医師、柔道整復師、あん摩マッサージ指圧師等による施術)に最初から含まれていません。
各施設形態ごとの控除適格性と税務審査の傾向を、以下の客観データ比較表に整理しました。
| 施設区分・施術種別 | 施術者の資格要件 | 医療費控除の適格性 | 税務署の主な審査視点 |
|---|---|---|---|
| 接骨院・整骨院 (保険適用施術) |
柔道整復師 (国家資格) |
原則対象 (急性外傷の治療費) |
負傷名(捻挫・挫傷等)が療養費支給申請書と整合しているか。 |
| 接骨院・整骨院 (自費・自由診療) |
柔道整復師 (国家資格) |
原則対象外 (予防・体質改善は不可) |
骨盤矯正や猫背改善など、治療目的以外の名目が領収書にないか。 |
| 整体院・カイロ リラクゼーション |
民間資格または無資格 (法的な医療資格なし) |
完全対象外 (法令上の控除資格なし) |
施設名称と領収書発行者で機械的に除外判定。 |
| 整形外科クリニック (医科医療機関) |
医師(国家資格) | 全額対象 (初診料・検査・投薬等) |
医師による正規の診療行為として疑義なく受理。 |
どれほど腕の良い著名な整体師であっても、国家資格を有さない者が行う施術は税制上の優遇措置を受けることができません。「痛みが消えたから治療である」という個人の主観は税務判断において一切通用しないため、通院先がどちらの区分に属しているかを領収書や看板の表記で確認する姿勢が大切です。
【実態検証】利用者の生の声と現場目線で見えたリアル
医療費控除を巡る現場の摩擦は、接骨院の受付窓口でも日常的に発生しています。都内で接骨院を営む複数の柔道整復師に取材したところ、確定申告前の時期になると、患者側から制度の曲解に基づいた無理な要望が寄せられるケースが頻発しているといいます。
「確定申告で税金を戻したいから、過去1年分の自費施術代をすべて『ケガの治療』という名目で領収書を一括再発行してほしいと頼まれることがあります。当院では法令遵守を徹底しているため、自費の骨盤調整や姿勢改善はそのままの明細でお出ししますが、患者さんから『隣の整骨院は融通を利かせてくれた』と不満をぶつけられることも珍しくありません」(都内接骨院院長の証言)
SNSや大手知恵袋などのコミュニティを分析すると、確定申告シーズン後には「税務署から整骨院の領収書についてお尋ねの手紙が届いた」「是正を求められて追加で税金を払った」という書き込みが散見されます。典型的な失敗パターンは、肩こりで週に2回通院していた接骨院の自費レシートを「領収書があるから大丈夫だろう」と合算して申告し、税務署から施術内容の内訳提出を求められて立ち往生するケースです。
税務当局は近年、医療機関と施術所のレセプト(診療報酬明細書)データ突合を進めており、名目と実態の不一致には極めて敏感です。「接骨院=領収書さえ集めれば税金が戻る魔法の場所」という甘い認識は、現場の施術所を巻き込むトラブルの火種にしかなりません。
【2026年最新】いくら戻る?還付金のシミュレーションと通院交通費の合算ルール
実際に接骨院の正当な治療費用を医療費控除に算入した場合、所得税や住民税はどの程度軽減されるのでしょうか。控除額と還付金の計算メカニズムを正確に把握しておく必要があります。
医療費控除の基本算式は、「(実際に支払った医療費の合計額 - 保険金等で補填された金額) - 10万円(※総所得金額等が200万円未満の場合はその5%)」です。手元に戻る還付金額は、この控除額に納税者自身の適用所得税率(所得に応じて5%〜45%)を乗じた金額となります。
例えば、課税所得500万円(所得税率20%)の会社員が、骨折・捻挫の治療で家族合計25万円の対象医療費(うち接骨院の治療費が10万円)を支払った場合の試算は以下のようになります。
- 控除対象額:25万円 - 10万円 = 15万円
- 所得税の還付目安:15万円 × 20% = 約30,000円
- 翌年度の住民税軽減額:15万円 × 10%(一律) = 約15,000円
- 合計節税効果:約45,000円
さらに見落とされがちなのが、通院のために要した通院交通費の控除算入です。接骨院への通院であっても、治療目的である正当な通院に要した電車や路線バスの運賃は、人的役務の対価として医療費控除の対象に含めることができます。交通系ICカードの利用履歴や家計簿に「通院日、利用経路、往復運賃」を記録しておくことで、領収書が出ない公共交通機関の費用も適正に計上可能です。
ただし、ここにも厳格なルールが存在します。自家用車で通院した際の「ガソリン代」や「近隣コインパーキングの駐車料金」は、税務上いかなる理由があっても一切控除の対象になりません。タクシー代についても、骨折で歩行が極めて困難であり公共交通機関が利用できない緊急の事由がない限り、原則として自己負担(対象外)と判断される点に留意してください。
【確定申告の実務】明細書の正しい書き方と領収書保管「5年の壁」
2026年現在の確定申告では、医療費控除の適用を受けるにあたって「領収書の原本提出」は不要とされています。その代わり、納税者自身が「医療費控除の明細書」を作成して申告書に添付しなければなりません。
国税庁が提供する確定申告書等作成コーナーを利用する場合、接骨院の治療費は以下の手順で入力します。
- 「医療費の領収書から入力して追加する」を選択。
- 「医療を受けた方の氏名」を入力。
- 「病院・薬局などの支払先の名称」に、通院した接骨院の名称(例:〇〇接骨院)を明記。
- 「医療費の区分」欄で「その他の医療費」または「療養の給付」に該当する区分を選択。
- 支払った負傷治療目的の合計額と、民間保険等で補填された額を正確に入力。
領収書の提出が不要になったからといって、書類を処分してよいわけではありません。国税通則法に基づき、確定申告期限の翌日から5年間は領収書を自宅で確実に保管する義務が課されています。税務署から後日、記載内容の確認を求められた際、提示できなければ控除そのものが遡及して取り消され、ペナルティが科されます。
接骨院の領収書は感熱紙であることが多く、時間の経過とともに印字が薄れて判読不能になるケースが多発しています。受領後は直射日光を避けたファイルに保管するか、スマホのカメラで鮮明に撮影・スキャンしてデジタルデータとしてもバックアップを残しておく防衛策が極めて有効です。多くの接骨院では「領収書の再発行は原則不可」と掲示されているため、紛失には最大限の注意を払わなければなりません。
【プロの結論】医療費控除を賢く活用できる人・慎重になるべき人の判断基準税務リスクを徹底的に排除しつつ、正当な権利として医療費控除を活用するためには、自身が置かれた状況を客観的に評価する判断力が欠かせません。申告に向いている人と、見送るべき人の条件は明瞭です。
【申告に向いている人】
日常生活やスポーツ中の転倒・事故など、発生日時と原因が明確な負傷(捻挫、肉離れ、打撲等)により、接骨院で「健康保険適用」の施術を受けた人です。また、整形外科等の病院にかかりながら接骨院で並行して後療を受け、世帯全体の年間対象医療費が合算で10万円(または総所得の5%)を超えている納税者は、漏れなく申告実務を進めるべきです。
【慎重になるべき人(安易な申告を避けるべき人)】
数ヶ月以上続くデスクワーク疲れ、猫背改善、骨盤の歪み矯正など、全額自費の自由診療メニューのみで接骨院を利用している人です。領収書の名目が「施術料」「自費調整」など曖昧な場合、税務調査が入った段階で正当性を証明することは極めて困難です。「周りもやっているから」という同調圧力に流されず、グレーな支出を無理に押し込むリスクを冷静に天秤にかける必要があります。
【接骨院の医療費控除】に関するよくある質問(FAQ)
Q1:接骨院で勧められて受けた「骨盤矯正」や「猫背改善プログラム」の費用は医療費控除にできますか?
A1:原則として対象外です。骨盤矯正や姿勢改善は「体調維持」や「体質改善」「美容・予防」の領域に該当し、所得税法が定める急性のケガに対する直接の治療とは認められません。領収書が発行されていても、税務審査で否認される可能性が極めて高い支出です。
Q2:生計を一にする家族が通った接骨院の費用も、私の確定申告で合算できますか?
A2:条件を満たしていれば合算可能です。納税者本人と「生計を一にする配偶者その他の親族」のために支払った医療費であれば、実際に通院したのが配偶者や子どもであっても、世帯主など所得が高い納税者の申告にまとめて計上できます。所得税率が高い人の枠で控除した方が、世帯全体の還付金額は大きくなります。
Q3:過去の領収書を紛失してしまった場合、接骨院に通院証明書を出してもらえば代用できますか?
A3:通院証明書や月別支払証明書でも、支払年月日、金額、支払先、治療目的である旨が明確に記載されていれば、税務署の確認書類として認められる場合があります。ただし、再発行手数料が自費で発生するケースが多く、再発行自体の手数料は医療費控除の対象外となるため、費用対効果の確認が必要です。
Q4:接骨院の窓口で購入したテーピングやコルセット代は控除に含めてよいですか?
A4:負傷の治療のために直接必要であると柔道整復師から指示され、患部の固定や保護のために購入した最小限のサポーター・包帯・テーピング等の費用は控除対象に含まれます。しかし、単なる予防用グッズや、市販のサプリメント、美容目的の関連商品代金は対象外となります。
接骨院や整骨院は、私たちの身近で急なケガの痛みを和らげてくれる頼もしい存在です。しかし、その窓口で生じる費用と医療費控除の接点には、「国家資格による治療目的か」「急性の負傷か」「保険適用範囲か」という法的な壁が厳然と横たわっています。
確定申告は、正しく理解して行えば家計を助ける強力なツールとなりますが、制度の境界線を曖昧にしたままの過剰な申告は、後々の信用の失墜とペナルティを招きます。手元にある領収書を「ケガの治療」と「疲労回復・自費ケア」に正しく仕分け、2026年の確定申告を正しくスマートに完結させてください。